


Il decimo appuntamento con l’Osservatorio sul DIY fotografa un mercato ancora alle prese con la pressione sui margini e con una rete fisica in contrazione.
È arrivato al decimo anno l’Osservatorio permanente di TradeLab dedicato al mondo del DIY e della distribuzione specializzata. Un appuntamento che negli anni ha consolidato due filoni di analisi: da una parte le performance economiche delle insegne, dall’altra lo sviluppo delle reti. A questi si aggiunge quest’anno un terzo tema, destinato ad assumere un peso crescente: i nuovi paradigmi con cui programmare lo sviluppo della rete e individuare le posizioni ancora disponibili per le grandi superfici specializzate.
A presentare i risultati è stato Andrea Boi, Principal Consultant e Partner di TradeLab, partendo proprio dall’andamento economico dell’ultimo esercizio.
Vendite ancora sotto l’inflazione
Il primo dato riguarda le vendite. L’analisi prende in considerazione un panel particolarmente rappresentativo, costituito dalle insegne che complessivamente rappresentano l’84% del fatturato del mercato.
Anche nel 2025 le vendite si sono chiuse, per il secondo anno consecutivo, al di sotto dell’inflazione. Sono poche le imprese che registrano un dato positivo, mentre molte si collocano in territorio negativo o comunque intorno al dato medio, pari a circa +1%.
Ma il dato più interessante emerge dalla distinzione tra retailer nazionali e regionali. I primi, cioè le insegne presenti con una rete distribuita su gran parte del territorio italiano, hanno registrato performance peggiori rispetto ai retailer regionali, caratterizzati da reti più concentrate e generalmente presenti in una o poche regioni.
Costi: cresce la pressione sui nazionali
La differenza diventa ancora più evidente osservando i costi. Negli ultimi due anni è cresciuta in maniera sostanziale l’incidenza del costo del lavoro per i retailer nazionali. Per quelli regionali, invece, il dato si è mantenuto sostanzialmente stabile.
Lo stesso schema si ritrova negli altri costi operativi: costi di locazione e altre componenti di gestione sono aumentati in maniera generalizzata, mentre anche in questo caso i retailer regionali hanno mostrato una sostanziale stabilità.
È quindi un anno nel quale, sul fronte dei costi, la differenza tra i due modelli distributivi diventa particolarmente significativa.
Marginalità in calo, gap sempre più ridotto
La pressione sui costi si riflette inevitabilmente sulla marginalità. Il dato più evidente dell’ultimo esercizio è infatti una riduzione generalizzata della marginalità, accompagnata dalla progressiva chiusura del divario tra retailer nazionali e regionali.
Il confronto con il 2020 è particolarmente significativo. Allora esisteva un gap molto ampio tra le due categorie; oggi questo divario si è ridotto e, per la prima volta, è sceso al di sotto dei due punti. Il quadro è quindi quello di due gruppi che nell’ultimo periodo hanno seguito dinamiche differenti.
Il reddito operativo scende per il terzo anno consecutivo a livello complessivo. La flessione, tuttavia, è molto meno marcata per i retailer regionali, mentre risulta decisamente più significativa per quelli nazionali.
La stessa dinamica si trasferisce sul risultato netto: la contrazione è importante per i retailer nazionali, mentre per i regionali si registra una diminuzione molto più contenuta.
Stato patrimoniale, investimenti e giorni di pagamento
Passando allo stato patrimoniale, le immobilizzazioni risultano nel complesso stabili. Per i retailer nazionali, tuttavia, compare un primo segnale di crescita, riconducibile al processo di ricostituzione delle reti e alle nuove aperture di punti vendita di maggiori dimensioni.
Per i retailer regionali il patrimonio netto rimane stabile, dopo cinque anni consecutivi di crescita, mentre per i nazionali si registra un leggero incremento.
Un altro elemento significativo è rappresentato dai giorni di pagamento. Qui continua a esistere un vantaggio importante per i retailer nazionali, che si è ulteriormente ampliato e si colloca ormai nell’ordine dei 35-45 giorni. L’unico elemento negativo riguarda in questo caso i retailer regionali, che hanno registrato un peggioramento rispetto all’esercizio precedente.
La fotografia economica in tre punti
La sintesi di TradeLab per l’ultimo esercizio può essere ricondotta a tre evidenze. Per il secondo anno consecutivo le vendite crescono meno dell’inflazione.
Per i retailer nazionali il quadro combina vendite in calo, costi più elevati e margini inferiori, con una conseguente contrazione del reddito operativo e degli utili.
Per i retailer regionali, invece, si registrano vendite più solide, costi sostanzialmente stabili e una marginalità solo leggermente inferiore, con reddito operativo e utili nel complesso stabili.
Un quadro che, nel complesso, non restituisce un risultato economico particolarmente positivo, ma che evidenzia una crescente differenziazione tra i due modelli distributivi.
Dove esistono ancora margini per nuove aperture?
TradeLab ha mappato la disponibilità di metri quadrati di grandi superfici specializzate per mille abitanti a livello provinciale.
La media italiana è di 38 mq per mille abitanti, ma la distanza tra i diversi territori è molto ampia: si passa da province con valori superiori ai 45 mq per mille abitanti ad altre che si collocano sotto i 20 mq.
La rappresentazione territoriale evidenzia soprattutto opportunità nel Centro e nel Sud Italia, oltre che in alcune specifiche province del Nord.
Tra le aree con i valori più elevati vengono indicate Gallura, Gorizia, Vercelli e Alessandria, mentre tra quelle con una minore disponibilità di superficie figurano Potenza, Crotone, Foggia, Latina e Taranto.
Il nuovo paradigma dello sviluppo
È questo il passaggio che introduce la terza parte della ricerca. Secondo TradeLab, il modello tradizionale di sviluppo della rete deve essere ripensato. Non basta più individuare una posizione, verificare se sia disponibile e valutarne il potenziale.
Il contesto distributivo italiano sta infatti attraversando una fase di razionalizzazione che interessa diversi comparti e che sta liberando immobili e superfici già esistenti.
L’esempio più evidente è quello del food. Negli ultimi 12 anni la superficie della distribuzione alimentare per mille abitanti è cresciuta del 7%. Ma dietro questo incremento si nasconde un intenso processo di sostituzione: secondo il dato presentato da TradeLab, ogni 1.000 metri quadrati aperti, 930 vengono chiusi.
Questo significa che si sta creando un patrimonio di immobili già disponibili, potenzialmente riutilizzabili da altri comparti. Non è un caso, sottolinea TradeLab, che alcuni operatori della GDO alimentare stiano già guardando a ex location del non food. “Fino a tre-quattro anni fa era oggettivamente difficile; oggi si stanno aprendo opportunità per utilizzare immobili già pronti e già disponibili”, ha spiegato Boi.
Un secondo fenomeno riguarda gli shopping center, il cui mix di insegne e attività sta attraversando una profonda trasformazione. Il tema non è necessariamente quello di parlare di una generica “crisi dei centri commerciali”, quanto piuttosto di osservare come, rispetto a tre-quattro-cinque anni fa, alcune tipologie di posizione abbiano modificato il proprio livello di interesse.
Non esiste una location ideale per tutti
Il terzo elemento riguarda direttamente le modalità con cui le insegne programmano lo sviluppo. Non esiste un’unica mappa delle opportunità e la stessa area può essere interessante per un format e non esserlo per un altro.
Ed è proprio qui che TradeLab individua il nuovo paradigma: non cercare semplicemente dove aprire, ma cercare mettendo in relazione il potenziale di consumo, l’offerta esistente, i competitor e soprattutto la superficie del punto vendita che si intende sviluppare.
Il caso Padova: cercare dove aprire 2.500 mq
Per dimostrare concretamente questo approccio, TradeLab ha presentato un caso reale riferito alla provincia di Padova, utilizzando come riferimento un punto vendita da circa 2.500-2.600 mq.
La dimensione è tutt’altro che un dettaglio. Se la stessa analisi venisse effettuata per un format da 1.000, 5.000 o 10.000 mq, le aree individuate cambierebbero.
La metodologia incrocia i consumi specifici del DIY – non i consumi generali e nemmeno quelli alimentari – con il livello di presenza delle grandi superfici specializzate, individuando i territori nei quali esiste un maggiore potenziale per un punto vendita della dimensione considerata.
Le aree individuate come più interessanti si concentrano in diversi raggruppamenti territoriali. Una prima area ad alto potenziale è quella a sud-ovest della provincia, con comuni quali Torreglia, Teolo, Vo’, Bastia, Montegrotto Terme e Monte Merlo.
Una seconda area si trova invece a nord del capoluogo, con Piazzola sul Brenta, Campodoro, Villafranca Padovana e Limena.
L’obiettivo non è naturalmente decretare automaticamente il luogo dell’apertura, ma restringere il campo della ricerca: una volta individuata l’area, occorre verificare la disponibilità delle location, le caratteristiche degli immobili e soprattutto le regole urbanistiche dei singoli comuni.
A rendere ancora più evidente la necessità di un’analisi dinamica c’è poi un elemento importante: una area considerate meno interessante oggi può essere destinata a cambiare rapidamente perché. La fotografia territoriale, quindi, non è mai definitiva.
Dalla ricerca delle location alla ricerca delle aree di opportunità
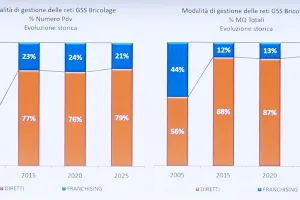
Il DIY sta attraversando una fase nella quale la crescita quantitativa della rete non è più il paradigma dominante. I numeri raccontano una riduzione del numero dei punti vendita e dei metri quadrati complessivi, accompagnata da un aumento della superficie media e da una lenta crescita dei format più grandi.
Contemporaneamente, la razionalizzazione delle reti di altri settori sta mettendo a disposizione immobili già esistenti, creando opportunità che fino a pochi anni fa erano più difficili da intercettare.
Per il DIY, dunque, la prossima fase dello sviluppo della rete potrebbe passare meno dalla semplice ricerca di nuovi spazi e sempre più dalla capacità di leggere il territorio, incrociare domanda e offerta, considerare il formato e anticipare le trasformazioni della rete competitiva.

Facci sapere cosa ne pensi