


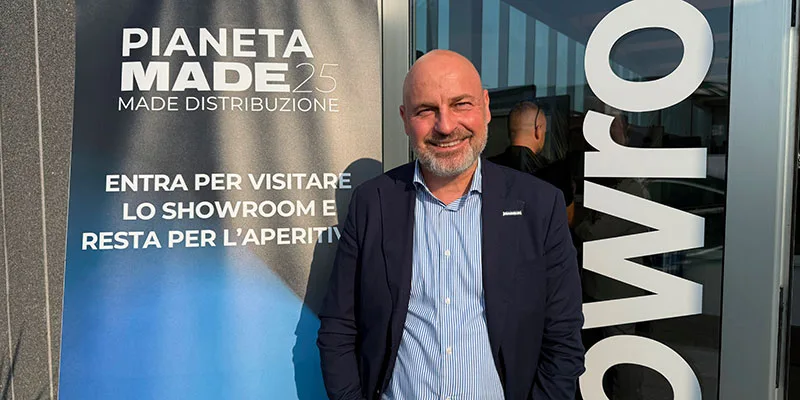
Simone Daneo racconta un 2025 stabile ma in evoluzione: crescita, rebranding e servizi per rivendite sempre più forti. Con un motto: “Essere aggregati oggi è una necessità, non un’opzione”.
Le novità non mancano in Gruppo Made, basti pensare ai recentissimi Sistema Made e Pianeta Made, presentati tra settembre e ottobre, scorso. E proprio in occasione di quest’ultima, organizzata nella sede centrale di Casorezzo, abbiamo raccolto l’intervista di Simone Daneo, direttore marketing del Gruppo.

Siamo a settembre 2025: che anno è stato per il mercato delle costruzioni e per il Gruppo Made?
Il mercato in generale è in regressione, ma meno del previsto. Mancando comunque ancora un trimestre importante, possiamo dire che la situazione è andata meglio delle aspettative. Quello che rileviamo, e che ci confermano molti dei nostri associati, è che il PNRR ha avuto un impatto maggiore di quanto si pensasse: si credeva che fosse appannaggio esclusivo dei grandi costruttori, ma in realtà anche i distributori medio-piccoli ne hanno beneficiato. Le grandi opere generano infatti una domanda di articoli complementari e integrazioni che, per chi lavora sul territorio, non sono affatto “briciole”.
Il mercato 2025: meglio del previsto
Quindi un effetto abbastanza omogeneo sul territorio?
Sì, da quanto emerge anche dalle prime analisi del Cresme, il fenomeno appare piuttosto uniforme. E gli effetti del PNRR continueranno anche l’anno prossimo: si parla già di proroghe, perché è chiaro che molti cantieri non riusciranno a chiudere entro i termini previsti.
Infatti, il 2025 doveva essere l’anno “orribilis” dopo la fine del Superbonus….
In effetti ci si aspettava un crollo, invece la regressione è stata più contenuta. Come Gruppo Made, a parità di punti vendita siamo sostanzialmente stabili, ma la crescita arriva dallo sviluppo: l’anno scorso abbiamo accolto 32 nuovi rivenditori e nel 2025 siamo già a quota 20. Un risultato che dimostra la vitalità del nostro modello.
Una crescita notevole in un mercato complesso. Come la spiega?
Ci sono due fenomeni. Il primo è che oggi è molto difficile operare da soli: la competizione è altissima, la clientela è più informata, la digitalizzazione è imprescindibile. Ma costruire un ecosistema digitale efficace richiede competenze tecniche che una rivendita non può gestire in autonomia. Il secondo è che Made offre proprio questa risposta: siamo un gruppo orientato ai servizi, che fornisce strumenti digitali, formazione e supporto operativo alle rivendite, senza costi aggiuntivi né sovrapposizioni.
Un elemento che spicca?
Il cambio generazionale in corso: i nuovi imprenditori, più giovani e formati, comprendono meglio il nostro linguaggio. Le oltre 8.500 ore di formazione erogate e l’attenzione alla digitalizzazione sono un segnale forte. Quando trovano coerenza tra i loro obiettivi e i nostri servizi, entrano convintamente nel gruppo.
Identità locale e radicamento territoriale
In questo contesto, come si differenzia Made rispetto ai grandi multipoint?
Il nostro vantaggio competitivo è il presidio dell’identità locale. I multipoint spesso spazzano via la storia delle rivendite acquisite, sostituendo insegne, personale e relazioni con il territorio. Noi facciamo l’opposto: manteniamo e valorizziamo la loro storia, il legame con il territorio, i collaboratori. Ci sono aziende del nostro gruppo alla terza o quarta generazione, con oltre un secolo di vita: meritano di continuare e hanno un valore competitivo unico, perché conoscono profondamente i loro clienti e i sistemi costruttivi locali.
Questo approccio “local” è quindi una scelta strategica.
Assolutamente. In Sicilia, per esempio, due anni fa non avevamo nessuna rivendita. Oggi ne abbiamo 34. Tutte hanno scelto Made proprio perché garantiamo continuità e rispetto della loro storia. Nessuno conosce meglio il territorio del titolare della rivendita: è un vantaggio che nessun manager esterno può sostituire.
C’è un parallelo interessante con altri settori, come quello della ristorazione, dove il franchising funziona, a volte, anche meglio della rete diretta
Esatto. McDonald’s, per esempio, dimostra che dove c’è l’imprenditore in prima persona, i risultati sono migliori. Nel nostro settore vale lo stesso: l’imprenditore ha una motivazione e una cura del cliente che una gestione diretta non può replicare.
Una crescita selettiva, non indiscriminata
Nella distribuzione GDS brico, negli anni ’90 abbiamo assistito alla “bolla” delle affiliazioni. Oggi, con la crescita rapida di gruppi e multipoint, non si rischia commettere lo stesso errore?
Il rischio esiste, ma non per noi. Made non affilia chiunque. Selezioniamo solo rivendite sane e con attitudini coerenti con la nostra filosofia. Riceviamo molte più richieste di quante possiamo accettare. Non ci interessa chi cerca solo il miglior prezzo per competere con la Gds: il nostro focus è sul valore, sui servizi, sulla crescita. Questo approccio riduce moltissimo il rischio.
Come si è evoluto Made negli ultimi quattro anni?
C’è stata una forte spinta verso la costruzione del brand. Quando sono arrivato, l’insegna Made non era ancora diffusa al grande pubblico. Oggi abbiamo completato circa l’80% del rebranding dei punti vendita, rendendoli riconoscibili e coerenti. Il negozio è il primo media di comunicazione, e per questo stiamo investendo molto anche nel format espositivo e nei servizi.
Quali sono le novità più recenti in termini di servizi?
Ogni anno arricchiamo la nostra offerta. Nel 2025 supereremo le 10.000 ore di formazione, con corsi per titolari, venditori e tecnici. Inoltre abbiamo introdotto una nuova area dedicata alla sicurezza, con un responsabile interno che supporterà le rivendite nella messa a norma dei punti vendita: dalla segnaletica all’abbigliamento, fino alla formazione del personale. Presenteremo ufficialmente il progetto al prossimo congresso nazionale.
Scenario globale e prospettive
Il contesto geopolitico internazionale quanto incide sul vostro settore?
Molto. Oggi tutto è interconnesso: crisi energetiche, dazi, guerre, tensioni politiche hanno impatti diretti su imprese e famiglie. In questo scenario serve flessibilità: un gruppo strutturato ma agile, capace di reagire rapidamente ai cambiamenti. Più un’azienda è grande, più è lenta: noi puntiamo a essere veloci, come una barca a vela che può virare in fretta.
Infine, un bilancio sul numero di rivendite in Italia: si chiude o si cresce?
Non vedo segnali drammatici. Qualcuno ha beneficiato dell’onda lunga del bonus, altri ne hanno abusato e ne hanno pagato le conseguenze. Ma la tendenza generale è positiva. Le forme aggregative, come la nostra, danno stabilità. Forse il 2027 sarà un anno di svolta, quando finiranno tutti gli “aiuti” straordinari, ma credo che il sistema sarà più solido e consapevole.






Facci sapere cosa ne pensi