


Dal Marketing & Retail Summit 2026 emerge un consumatore più attento ai prezzi e alle promozioni, che frequenta più insegne ma riduce gli acquisti per singola visita. Secondo YouGov Shopper il 39% delle famiglie italiane è ancora in difficoltà economica.
Per le imprese della distribuzione, l’intelligenza artificiale rappresenta una delle principali opportunità di recupero dell’efficienza e della redditività.
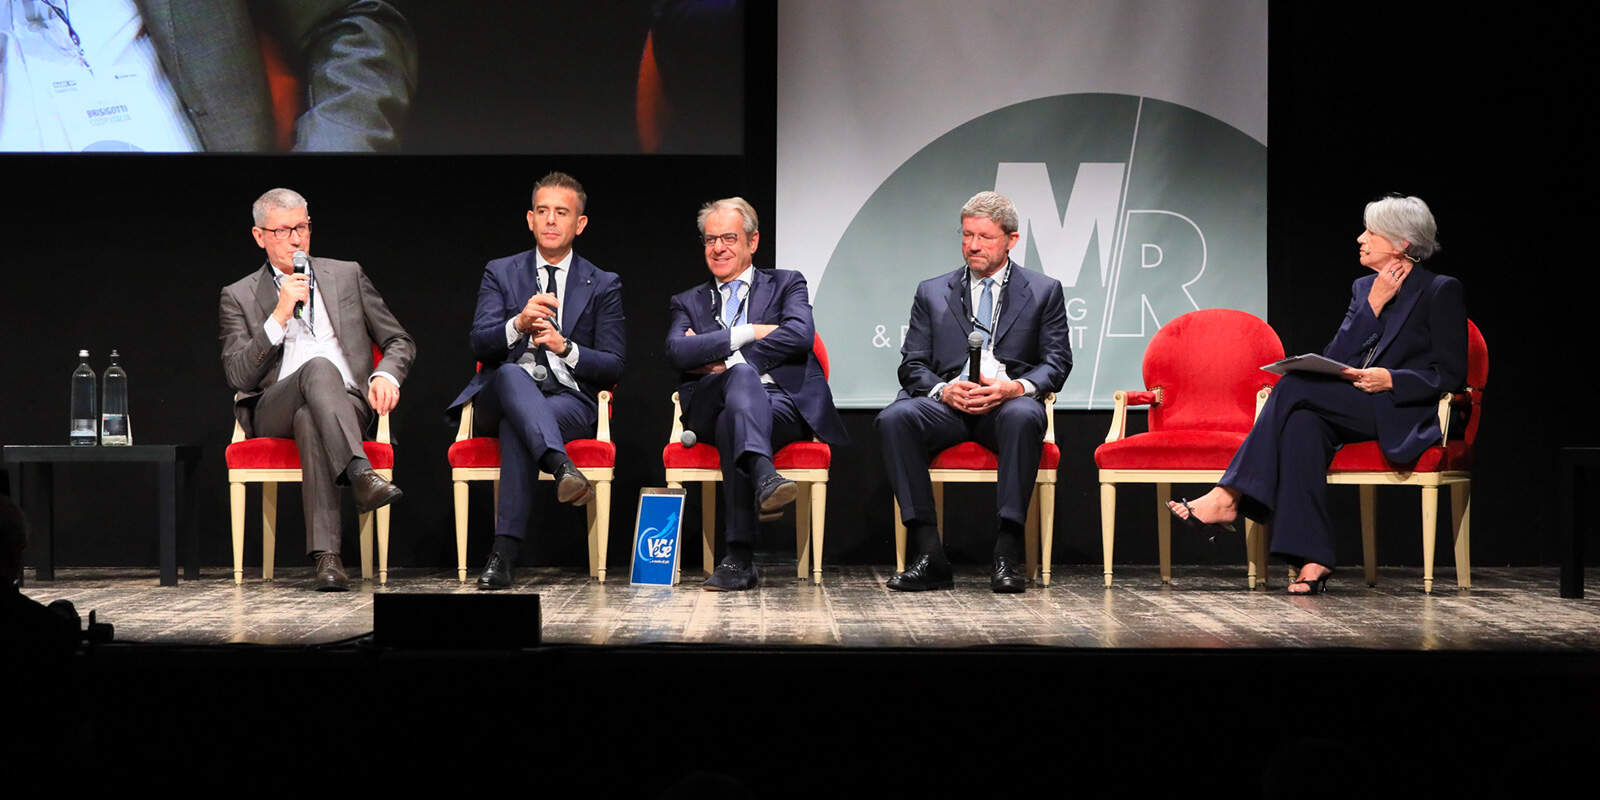
Acquisti più frequenti, scontrini più contenuti, maggiore attenzione alla convenienza e una fedeltà alle insegne sempre meno consolidata. Sono alcune delle tendenze che caratterizzano i comportamenti dei consumatori italiani nel 2026, secondo i dati presentati al Marketing & Retail Summit, organizzato da Mark Up e Gdoweek del Gruppo Tecniche Nuove, che si è svolto il 7 ottobre a Milano con la partecipazione di oltre 600 operatori della distribuzione, dell’industria, dell’eCommerce e dell’innovazione.
Al centro del confronto, oltre all’evoluzione delle abitudini di acquisto, anche le strategie attraverso le quali le imprese del retail possono migliorare la propria competitività, con particolare attenzione all’intelligenza artificiale, alla gestione degli assortimenti e all’efficienza operativa.
Famiglie più prudenti, cresce l’attenzione alle promozioni
I dati di YouGov Shopper, presentati da Andrea Corazzon, AST & Retailer Cluster Lead, evidenziano come il 39% delle famiglie italiane si consideri ancora in difficoltà finanziaria, una percentuale superiore alla media europea del 32%.
Le preoccupazioni economiche continuano a condizionare le decisioni di acquisto. Il 78% dei consumatori dichiara di voler acquistare maggiormente prodotti in promozione, il 59% presta particolare attenzione ai prezzi e il 57% intende ridurre la spesa destinata ai prodotti di largo consumo.
Questa prudenza si riflette anche nella composizione del carrello. Nell’ultimo anno la frequenza di acquisto è aumentata del 4,2%, superando mediamente le quattro visite settimanali, mentre lo scontrino medio è diminuito del 2%, attestandosi a 21,3 euro. Anche il numero di prodotti acquistati per visita si è ridotto del 3,2%, scendendo a 11,7 unità.
Cambia anche il rapporto con le insegne. Secondo YouGov Shopper, ogni famiglia italiana visita mediamente 9,2 insegne diverse nell’arco di un anno, confermando una crescente mobilità negli acquisti e una fedeltà meno consolidata ai singoli retailer.
Per quanto riguarda i canali distributivi, il supermercato si conferma il formato più resiliente, mentre rallenta la crescita del discount. L’online mantiene invece un potenziale di sviluppo ancora significativo.
Redditività del retail: due punti percentuali da recuperare
Un secondo tema affrontato durante il Summit riguarda la redditività delle imprese distributive e le strategie che possono contribuire a migliorarla.
Secondo l’analisi presentata da Andrea Petronio, Senior Partner e responsabile italiano Retail di Bain & Company, nella sola grande distribuzione organizzata esiste un divario di circa due punti percentuali tra la redditività effettiva e quella potenzialmente raggiungibile, riconducibile a inefficienze operative e a una limitata efficacia commerciale.
L’analisi si basa anche su interviste a 22 leader del retail italiano, appartenenti a diversi settori, con l’obiettivo di individuare le strategie che hanno prodotto risultati e quelle che hanno incontrato maggiori difficoltà.
Tra le iniziative considerate più efficaci emergono la tutela della convenienza attraverso politiche di prezzo EDLP (Every Day Low Price) e HI-LO (alternanza di prezzi ordinari e promozionali), lo sviluppo delle marche del distributore e dei brand esclusivi, l’innovazione dei format e dei prodotti, la prossimità e il rinnovamento delle reti commerciali.
Risultati meno favorevoli sono invece stati rilevati per le grandi superfici generaliste e, in alcuni comparti, per l’Ccommerce, penalizzato dai costi dell’ultimo miglio. Anche il retail media presenta difficoltà di monetizzazione, mentre la qualità dei dati rimane una criticità per lo sviluppo delle applicazioni di intelligenza artificiale.
Intelligenza artificiale: il valore dell’Intelligenza Proprietaria
Proprio l’intelligenza artificiale è stata individuata come una delle principali leve di trasformazione del settore.
Secondo le stime illustrate da Bain & Company, l’AI potrebbe generare oltre tre volte il valore prodotto da Internet, in circa metà del tempo, intervenendo su attività come la definizione dei prezzi, la gestione delle promozioni, la previsione della domanda, gli assortimenti, la supply chain e il CRM.
Il passaggio determinante, tuttavia, non consiste nella semplice adozione di nuove tecnologie, ma nella loro integrazione nei processi aziendali.
Il concetto proposto è quello di Intelligenza Proprietaria, ovvero un sistema che combina dati, competenze, esperienza delle persone e processi operativi attraverso l’intelligenza artificiale, costruendo un vantaggio competitivo specifico per ciascuna impresa.
Come ha spiegato Petronio, “Bisogna però parlare di Intelligenza proprietaria, è lì che si giocherà il vantaggio competitivo integrando dati, esperienza, persone e processi attraverso l’AI”.
L’obiettivo è quindi superare la fase delle sperimentazioni isolate per arrivare a soluzioni capaci di incidere concretamente sui risultati economici e sull’organizzazione delle aziende.
Salute e benessere influenzano le scelte di acquisto
Accanto alla convenienza economica emerge un’altra tendenza nei comportamenti dei consumatori, la crescente attenzione alla salute e al benessere.
Per sei italiani su dieci, la disponibilità di prodotti legati al benessere rappresenta un elemento rilevante nella scelta del punto vendita, mentre il 17% ritiene che un assortimento salutistico più ampio migliorerebbe l’esperienza di acquisto.
Il prezzo continua però a rappresentare un ostacolo e il 53% dei consumatori considera questi prodotti troppo costosi o poco presenti nelle iniziative promozionali.
Sul tema è intervenuta Monica Ramaioli, Direttore Generale della Fondazione Umberto Veronesi ETS, che ha approfondito il concetto di longevity, inteso non soltanto come aumento dell’aspettativa di vita, ma come mantenimento nel tempo della salute e del benessere fisico e mentale.
Self-service e tecnologia modificano il punto vendita
La trasformazione delle abitudini di acquisto riguarda anche l’utilizzo delle tecnologie all’interno dei negozi.
Secondo i dati presentati al Summit, 9,9 milioni di famiglie italiane utilizzano spesso o quasi sempre casse automatiche o scanner, mentre 5,6 milioni ricorrono esclusivamente alle casse self-service.
Tra le ragioni principali figurano la necessità di ridurre i tempi di attesa, la presenza di pochi prodotti nel carrello e le code alle casse tradizionali.
La diffusione di queste soluzioni sta modificando l’organizzazione degli spazi commerciali e i percorsi dei clienti, creando nuove aree di traffico e opportunità di comunicazione all’interno dei punti vendita.




Facci sapere cosa ne pensi