


Quattro acquisti su dieci in store fisici nascono da una ricerca online. L’analisi di Jakala sul comportamento digitale degli italiani nel garden e nell’outdoor mostra come stagionalità, territorio e modalità di ricerca stiano cambiando le regole del mercato.
Alessandro Stocco, Partner & Head of Consumer Durables di Jakala, evidenzia le opportunità per retailer e brand: dall’assortimento alla comunicazione, fino all’allocazione degli investimenti.
Il consumatore del garden non entra più semplicemente in negozio per cercare ciò di cui ha bisogno. Sempre più spesso, il percorso comincia prima, online, attraverso una ricerca che anticipa il bisogno, orienta la scelta e può condurre tanto a un acquisto sul web quanto a una visita e a una transazione nel punto vendita fisico.
È questo il punto di partenza dell’analisi presentata da Jakala sul comportamento digitale del consumatore italiano nel mondo garden & outdoor. Un’analisi che prende in esame le ricerche effettuate su Google negli ultimi due anni e che, grazie a una lettura territoriale particolarmente granulare, consente di mettere in relazione il dato digitale con caratteristiche socio-demografiche, abitudini di consumo e mobilità delle persone.
Il primo dato restituisce con chiarezza il peso assunto dal digitale nel processo d’acquisto: quattro acquisti su dieci effettuati in uno store fisico nascono da una ricerca online.
Un dato che cambia anche la prospettiva con cui retailer e produttori devono guardare al digitale. Non si tratta più soltanto di portare il consumatore online, perché il consumatore online già c’è. La questione diventa piuttosto capire che cosa cerca, quando lo cerca, dove lo cerca e con quale livello di consapevolezza.
“Una ricerca online è una piccola dichiarazione di intenti del consumatore -, spiega Alessandro Stocco -. Ha una coordinata geografica che può essere incrociata con le abitudini di consumo, il reddito, la tipologia di contesto familiare e la propensione al digitale delle persone che vivono in quel territorio”.
Garden, quattro categorie e quattro velocità
Per fotografare il fenomeno, Jakala ha concentrato l’analisi su quattro categorie: barbecue, piscine, cura del verde e arredo giardino. Quattro segmenti che appartengono allo stesso universo, ma che mostrano comportamenti di ricerca profondamente differenti.
Le elaborazioni, relative alle ricerche Google nel periodo giugno 2024-giugno 2026, evidenziano innanzitutto stagionalità diverse. Le piscine concentrano le ricerche nei mesi estivi, mentre il barbecue presenta un andamento più stabile, caratterizzato da picchi stagionali meno marcati. Cura del verde e arredo giardino mostrano invece una dinamica più vivace.
In particolare, nel marzo 2026 la cura del verde ha registrato un incremento del 57% delle ricerche rispetto allo stesso mese dell’anno precedente, mentre l’arredo giardino è cresciuto del 30%. Non si tratta soltanto di una crescita dei volumi: i picchi sono arrivati anche prima rispetto all’anno precedente.
Una dinamica che può essere letta alla luce di una stagione climatica anticipata, ma che offre anche un’indicazione strategica a retailer e brand: il momento in cui intercettare il consumatore potrebbe arrivare prima rispetto alla tradizionale stagione di vendita.
“Il garden non cresce tutto allo stesso modo: cresce a velocità diverse -, sottolinea Stocco -. Capire quando intervenire per essere top of mind del consumatore, quando comincia a cercare questi prodotti all’interno della stagionalità, è un fattore di competitività molto forte“.
La lettura anno su anno conferma inoltre una crescita significativa proprio nelle categorie più dinamiche: cura del verde e arredo giardino registrano rispettivamente incrementi superiori al 20% e al 10%, mentre barbecue e piscine mostrano un andamento più stabile.
Ne emerge una prima indicazione per il retail che sottolinea come il garden non possa essere trattato come una categoria omogenea. Tempi, bisogni e intensità della domanda cambiano a seconda del segmento e richiedono, di conseguenza, strategie differenti.
La geografia dell’intenzione
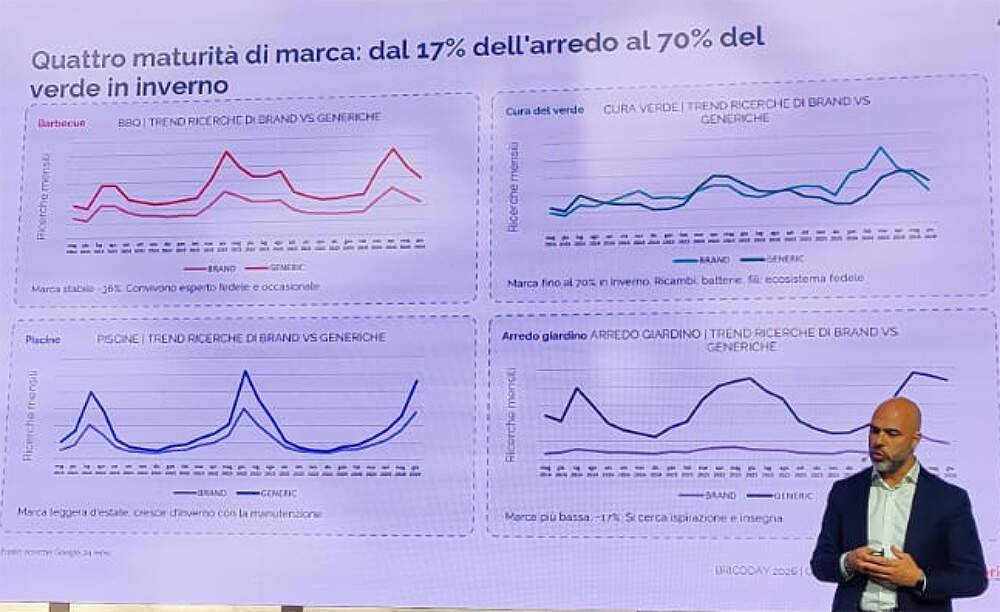
Il secondo livello di analisi riguarda il modo in cui il consumatore effettua la ricerca. Da una parte ci sono le ricerche di marca, espressione di un consumatore che ha già individuato un riferimento preciso; dall’altra le ricerche generiche, nelle quali il percorso di scelta è ancora aperto.
Anche in questo caso le quattro categorie mostrano comportamenti diversi. Nel barbecue la ricerca di marca rappresenta circa il 37% del totale e mantiene un andamento relativamente costante. La cura del verde, invece, presenta una forte componente di ricerche di marca, arrivata fino al 70% nel primo trimestre dell’anno. Un dato che evidenzia una maggiore familiarità del consumatore con il brand e una più forte componente di fedeltà.
Per l’arredo giardino la situazione è quasi opposta: la ricerca di marca pesa mediamente soltanto per il 17%. In questo caso il consumatore sembra partire meno da un brand già identificato e più dall’esigenza di trovare uno stile, un’ispirazione o una soluzione per il proprio spazio esterno.
È una distinzione che assume ancora più valore quando viene sovrapposta alla dimensione geografica. Le mappe elaborate da Jakala restituiscono infatti quattro differenti Italie del garden, con comportamenti che cambiano sensibilmente da territorio a territorio.
Nel barbecue, per esempio, il Nord e le grandi aree urbane presentano una quota di ricerca di marca superiore al 50%, mentre il dato scende significativamente nel Centro-Sud. Per le piscine, invece, emerge una forte presenza di ricerche generiche nel Sud e nelle isole, soprattutto nei territori caratterizzati dalla presenza di seconde case e località di villeggiatura.
La lettura dell’arredo giardino porta a un risultato ancora più interessante. Contrariamente a quanto si potrebbe immaginare, la maggior parte delle ricerche non arriva dai territori rurali o dalle aree caratterizzate da grandi giardini, ma dalle città e dai centri urbani.
Il protagonista è il balcone, il terrazzo, lo spazio esterno della casa da trasformare in una sorta di ambiente aggiuntivo.
È qui che il dato digitale diventa concretamente una leva per le strategie commerciali. Per un retailer, conoscere la distribuzione geografica delle ricerche può aiutare a mettere in discussione assortimento, comunicazione locale, promozioni e volantini. Per un brand, significa poter superare una logica di investimento uniforme su scala nazionale e concentrare le risorse sui territori in cui esiste una maggiore opportunità.
Dal consumatore digitale al profilo del cliente
L’analisi di Jakala si spinge infine oltre la ricerca, provando a delineare i profili delle persone che stanno dietro ai dati. Incrociando le informazioni territoriali con dati socio-demografici e dati anonimi di mobilità, emergono quattro profili associati alle diverse categorie.
Per il barbecue compare il “Game Master”, con un’età media di 44 anni, un reddito superiore alla media italiana e un’elevata presenza di professioni digitali. È un consumatore associato a famiglie attive e a contesti caratterizzati da un buon livello di benessere.
Nella cura del verde emerge il “Custode del verde”, 48 anni in media, più presente nei contesti provinciali e rurali, dove la gestione della casa e del terreno e gli spostamenti quotidiani rappresentano una parte importante dello stile di vita.
L’arredo giardino intercetta invece l’“Esteta urbano”, 47 anni in media, con reddito superiore alla media e uno stile di vita fortemente cittadino. È il consumatore che interpreta terrazzo e balcone come un’estensione della propria abitazione.
Per le piscine, infine, si delinea la “Famiglia della casa al mare”, con un’età media di circa 40 anni, una forte presenza di seconde case e una maggiore concentrazione nel Sud e nelle isole.
Il garden guarda già al 2027
Quali indicazioni arrivano, quindi, per il prossimo futuro? Secondo l’analisi di Jakala, il 2027 sarà inevitabilmente condizionato dall’andamento climatico e dalla stagionalità, ma i dati consentono di individuare due possibili direzioni.
La prima è quella di un assestamento dopo la crescita particolarmente significativa registrata da alcune categorie nel 2026. La seconda, considerata più strutturale, è invece quella di una progressiva anticipazione della domanda.
Il cambiamento climatico, ormai entrato nella percezione e nella progettazione delle persone, potrebbe infatti spingere i consumatori a immaginare prima la stagione outdoor, anticipando di conseguenza ricerche, valutazione dei prodotti e acquisti.
Resta però una precisazione fondamentale: le ricerche online non coincidono con le vendite. Il dato digitale rappresenta un indicatore dell’interesse e dell’intenzione del consumatore, che deve essere successivamente integrato con conversioni, acquisti e fatturato.
Come conclude Stocco: “Abbiamo parlato di ricerca online, non abbiamo parlato di fatturato e di vendite. Quello che abbiamo visto nella ricerca online deve essere qualcosa da completare, per garantire una strategia il più possibile completa, con la fase di valutazione del consumatore e poi con il suo acquisto”.



Facci sapere cosa ne pensi