



Il mercato italiano del DIY chiude il primo semestre 2026 in sostanziale stabilità, ma dietro il dato complessivo si muovono categorie, stagionalità e canali a velocità molto diverse.
Il mercato italiano del do-it-yourself appare stabile, ma sotto la superficie il cambiamento è tutt’altro che fermo. A muoversi sono le singole categorie, i canali di acquisto, la stagionalità e soprattutto il consumatore, sempre più difficile da ricondurre a un unico comportamento.
È questo il quadro tracciato da Stefano Pironi, Key Account Manager Tech Industry di NIQ, a partire dai dati di sell-out che consentono di osservare non più ciò che il consumatore cerca online, ma ciò che effettivamente acquista.
Un’analisi che completa quella sulle ricerche digitali presentata da Jakala e permette di seguire il percorso tra intenzione e acquisto.
Il primo elemento riguarda il sentiment. Nel secondo trimestre del 2026 la fiducia dei consumatori italiani ha registrato una ripresa, riportandosi vicino alla media storica. Rimane tuttavia una forte attenzione al prezzo, alimentata anche da un’inflazione percepita superiore a quella effettiva.
Allo stesso tempo, emergono segnali di maggiore disponibilità a concedersi qualche gratificazione. Cresce infatti la quota di consumatori che dichiara di cercare il meglio per sé e di non voler rinunciare alla qualità.
Un quadro che restituisce un consumatore meno pessimista di quanto potrebbe apparire, la cautela rimane, ma non coincide con una rinuncia generalizzata ai consumi.
Un mercato stabile, ma con categorie a velocità diverse
Il 2025 si è chiuso con una contrazione del mercato del 2,6% rispetto all’anno precedente. Nei primi sei mesi del 2026, invece, il sell-out del comparto si è mantenuto sostanzialmente stabile.
Dietro questo dato, però, si nascondono dinamiche molto differenti. Costruzioni, giardinaggio e materiale elettrico mostrano performance positive, mentre altri comparti risultano in flessione.
Particolarmente interessante è il comportamento del giardinaggio, sostenuto dalla crescente attenzione verso gli spazi outdoor e da condizioni climatiche che hanno contribuito ad anticipare la stagione.
Ed è proprio la stagionalità uno degli elementi sui quali NIQ pone l’accento. Nei primi mesi del 2026 il mercato ha evidenziato un anticipo dei volumi di vendita rispetto allo stesso periodo dell’anno precedente, confermando quanto già osservato sul fronte delle ricerche online.
La conseguenza non riguarda soltanto il calendario promozionale, ma anche la gestione delle scorte. Se il consumatore anticipa il proprio bisogno, retailer e produttori devono essere in grado di anticipare a loro volta disponibilità di prodotto e pianificazione.
Il fenomeno emerge con particolare evidenza in alcune categorie legate alla stagione outdoor e, soprattutto, nel mondo della climatizzazione portatile.
La crescita dell’aria condizionata portatile assume infatti dimensioni eccezionali: in Italia le vendite sono aumentate del 127%, mentre in Francia la crescita ha raggiunto il 600%. Un fenomeno che non riguarda soltanto la ricerca di una soluzione temporanea al caldo, ma può diventare anche il primo passo verso un acquisto successivo.
Il consumatore che quest’anno ha scelto un prodotto portatile perché non riusciva a trovare rapidamente un installatore o perché il processo di installazione risultava troppo lungo, potrebbe infatti orientarsi in futuro verso un impianto fisso. Un acquisto, quindi, può diventare il punto di partenza per una domanda successiva.
Online, marketplace e nuovi format cambiano le regole
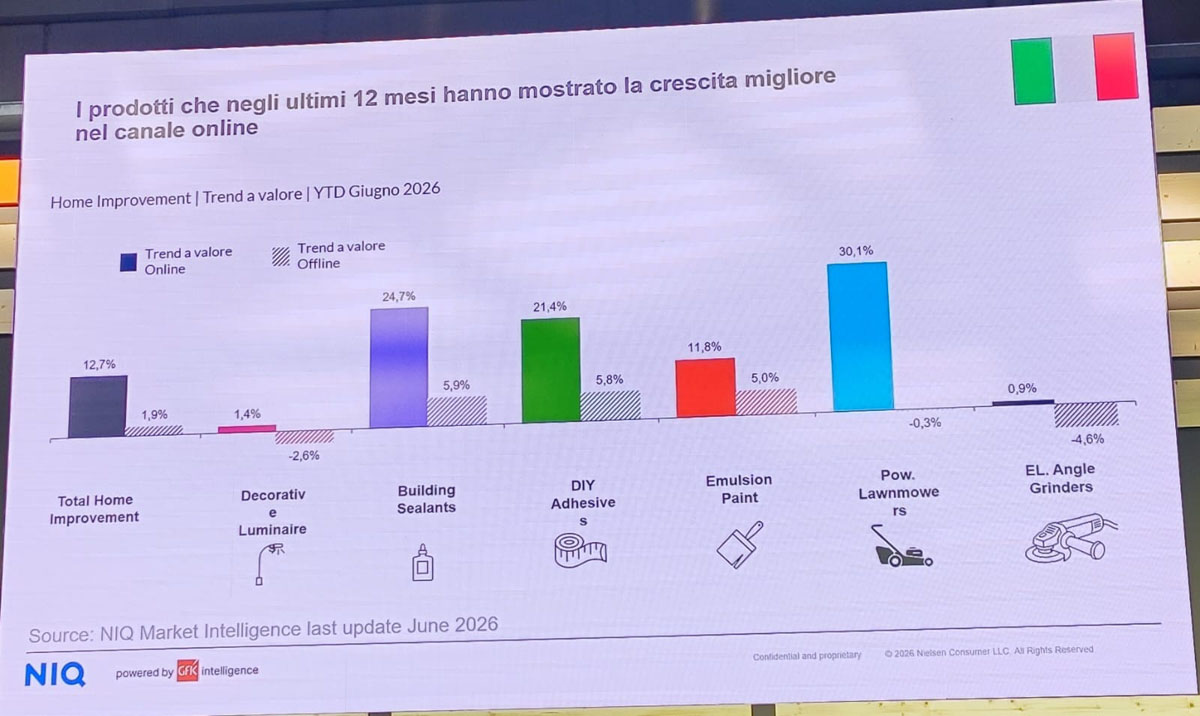
Il cambiamento più evidente riguarda i canali. Nei primi sei mesi del 2026, l’offline è cresciuto di circa il 2%, mentre l’online ha registrato una crescita a doppia cifra, pari al 13%.
Le categorie non si comportano tutte allo stesso modo: nell’online emergono in particolare power gardening, lighting, power tools, watering e outdoor, mentre alcune categorie mostrano una maggiore forza nei canali fisici.
All’interno dell’eCommerce, un ruolo sempre più importante è giocato dai marketplace. In Italia Amazon rimane il principale riferimento, ma il mercato si sta ampliando e nuovi operatori stanno guadagnando spazio. Tra questi, TikTok Shop rappresenta un fenomeno da monitorare, soprattutto per le categorie nelle quali il prodotto può essere valorizzato attraverso dimostrazioni, influencer e contenuti video.
È un ulteriore passaggio verso un processo d’acquisto nel quale informazione, intrattenimento e vendita tendono a sovrapporsi.
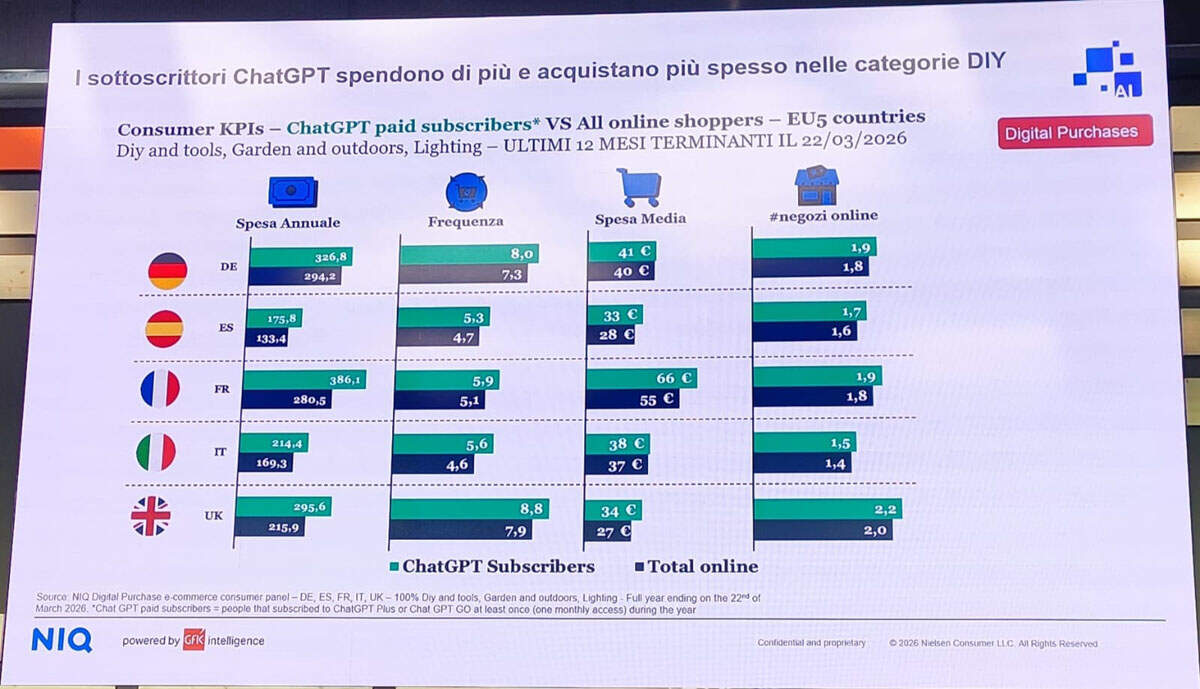
E proprio l’evoluzione della ricerca digitale apre un altro fronte: quello dell’intelligenza artificiale. NIQ ha iniziato a osservare la relazione tra utilizzo di strumenti come ChatGPT e comportamenti di acquisto nel mondo dell’home improvement. I primi dati evidenziano una correlazione, ancora da approfondire, tra utilizzo di questi strumenti e spesa online nel comparto.
Il fenomeno è ancora in una fase iniziale, ma le implicazioni per brand e retailer sono già rilevanti. Se il consumatore utilizza l’intelligenza artificiale per orientarsi tra prodotti e soluzioni, diventa sempre più importante quali informazioni trova online e come i brand vengono raccontati e rappresentati sul web.
A cambiare non sono però soltanto i canali digitali. Anche il retail fisico sta introducendo nuovi format, capaci di intercettare bisogni e target differenti.
Tra i casi più interessanti c’è Action, insegna nata nei Paesi Bassi e arrivata in Italia nel 2021. Il suo modello si basa su acquisti centralizzati, prezzi contenuti, location caratterizzate da costi di affitto più bassi e una forte rotazione dell’assortimento.
Secondo le rilevazioni presentate da NIQ, circa il 10% delle famiglie italiane è già entrato in un punto vendita Action, con una frequenza media di quattro visite all’anno e una spesa media di circa 20 euro per visita.
Il profilo è quello di famiglie generalmente numerose, con figli giovani e un reddito inferiore alla media italiana. Ma l’aspetto più interessante riguarda la possibile sovrapposizione con il pubblico degli appassionati di bricolage: una parte dei target coincide già e potrebbe diventare progressivamente più rilevante.
La robotica non è più una nicchia
Tra le trasformazioni più significative del mercato c’è poi quella della robotica, che sta modificando tanto il power gardening quanto altre categorie dell’home improvement.
Nel segmento dei robot tagliaerba, secondo l’analisi presentata da NIQ, circa l’85% del mercato è riconducibile a brand cinesi. E il fenomeno non riguarda più soltanto il prezzo.
I marchi cinesi hanno infatti progressivamente conquistato spazio anche sul terreno della tecnologia e della qualità percepita, superando quella che in passato poteva essere una barriera legata alla provenienza del prodotto.
Lo stesso fenomeno è visibile nel mondo dei robot aspirapolvere, dove numerosi brand cinesi hanno conquistato posizioni di rilievo.
La robotica diventa quindi un esempio concreto di come innovazione, origine del prodotto e percezione del consumatore stiano cambiando rapidamente gli equilibri competitivi.
Il consumatore non segue più un percorso lineare
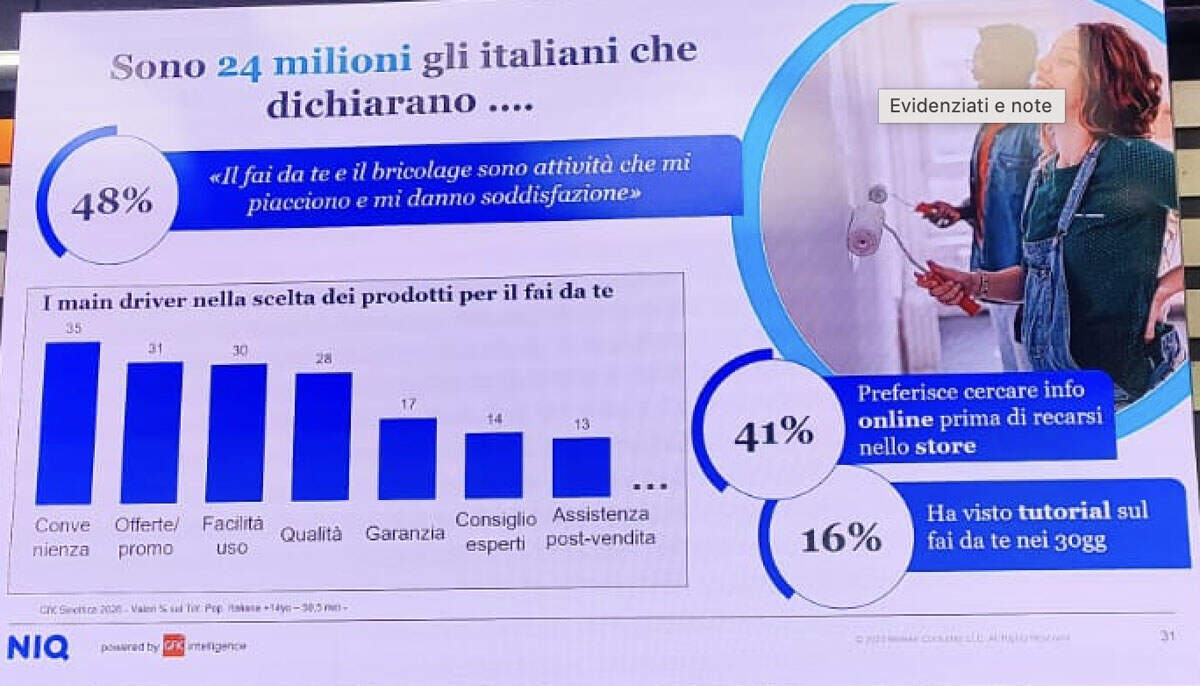
Alla fine del percorso torna però il protagonista principale: il consumatore. Il bricolage continua a coinvolgere una quota significativa della popolazione italiana e il mondo degli appassionati mantiene un livello di interesse elevato. Secondo i dati presentati da NIQ, il 48% degli italiani si definisce appassionato di bricolage, associando queste attività alla soddisfazione e alla possibilità di costruire e gestire in maniera creativa la propria casa.
Ma anche in questo caso non esiste un unico profilo di bricoleur. Il consumatore può informarsi online, entrare nel punto vendita per vedere il prodotto, tornare sul web per confrontare prezzi e caratteristiche e concludere l’acquisto online oppure offline.
“Il consumatore è sempre più univago, si informa online, poi va verso il punto vendita, vede il prodotto, torna online, fa altre ricerche e poi compra dove trova il vantaggio”, sintetizza Pironi.
I dati di sell-out permettono di sapere cosa è stato venduto, dove, quando e a quale prezzo. Ma per comprendere le ragioni che stanno dietro all’acquisto servono strumenti complementari di analisi del consumatore.
Ed è qui che emerge un’ulteriore evidenza, dato che esistono differenti “anime”, con livelli diversi di competenza, coinvolgimento, abitudini di acquisto e modalità di informazione.
Per un retailer o un brand, di conseguenza, non basta più parlare genericamente al mondo del fai da te. Occorre individuare il segmento, comprenderne il linguaggio e scegliere di conseguenza canali e strumenti di comunicazione.
La trasformazione dei canali, l’evoluzione dei marketplace, l’ingresso dell’intelligenza artificiale nei percorsi di ricerca e la nascita di nuovi format fisici stanno ampliando gli spazi di crescita, mentre la stagionalità impone una maggiore attenzione alla pianificazione e alla gestione dello stock.



Facci sapere cosa ne pensi