


La ventiduesima edizione dello studio di GS1 Italy fotografa un mercato da 112,3 miliardi di euro, in crescita dello 0,6%. Acquisti più ragionati, attenzione alla durata e alla riparazione, intelligenza artificiale nella fase di scelta. Tra i comparti della casa arretrano bricolage e mobili, mentre crescono leggermente i casalinghi.
Meno acquisti d’impulso e più spese ragionate, con la durata nel tempo dei prodotti che diventa il principale criterio di scelta. È il cambiamento che emerge dall’Osservatorio Non Food 2026 di GS1 Italy.
Lo studio, che analizza i dati 2025 di 13 comparti non alimentari, descrive consumatori più cauti, aperti alle alternative al nuovo come l’usato, il ricondizionato e la riparazione, e abituati a informarsi sul web (sempre più tramite l’intelligenza artificiale) per poi concludere spesso l’acquisto nel punto vendita fisico, dove valutano assistenza e consulenza senza perdere di vista la convenienza.
“I consumatori mostrano di aver adottato un approccio sempre più selettivo, privilegiando i beni essenziali, premiando le opzioni a maggior durata, valutando la riparazione come alternativa all’acquisto e mostrando crescente interesse per il mercato dell’usato” afferma Samanta Correale, Business intelligence senior manager di GS1 Italy, secondo la quale “non cambia la gerarchia dei segmenti, ma si modifica il modo in cui gli italiani selezionano canali, prodotti e occasioni di spesa”.
Un mercato da 112,3 miliardi di euro
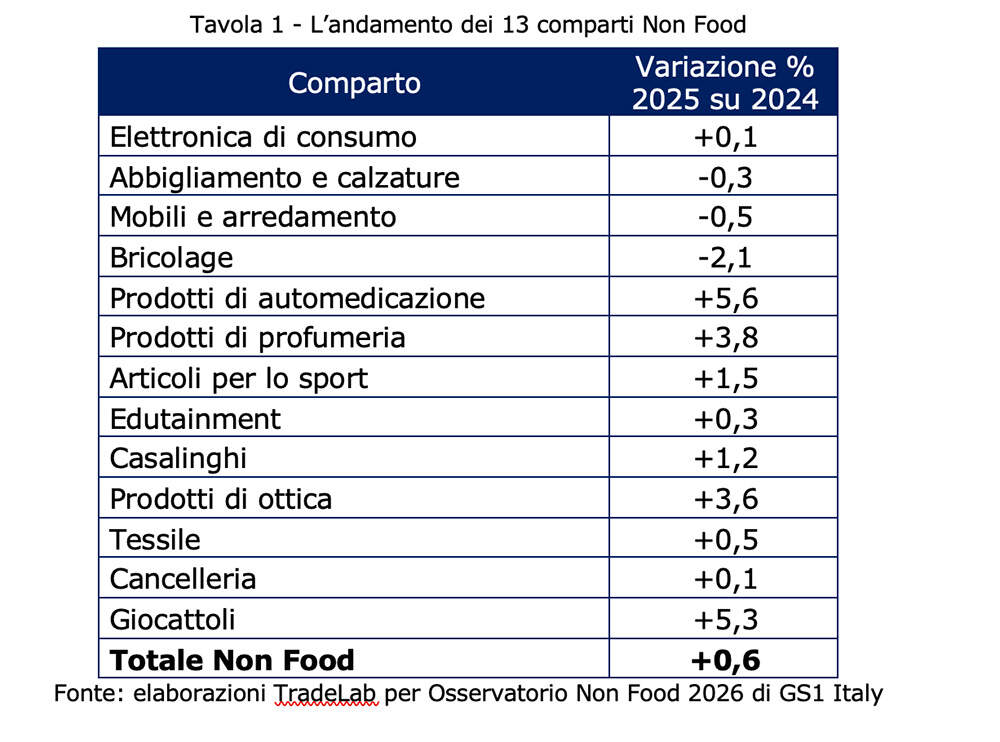
Nel 2025 la spesa nei 13 comparti rilevati ha superato i 112,3 miliardi di euro, con una crescita a valori correnti dello 0,6%, in linea con quella del 2024. Dietro questa stabilità c’è però una ricomposizione della domanda. Crescono i comparti legati alla cura della persona e al benessere, con i prodotti di automedicazione a +5,6%, la profumeria a +3,8% e l’ottica a +3,6%, oltre ai giocattoli (+5,3%). Sono invece più deboli i consumi discrezionali legati alla casa e ai beni durevoli, dove il ciclo di sostituzione dei prodotti si allunga e la domanda si concentra su quelli ad alte prestazioni o a elevata efficienza energetica.
Nel complesso sei comparti hanno aumentato le vendite a tassi superiori all’1%, tre sono rimasti sostanzialmente stabili e quattro hanno chiuso in calo.
“Un’analisi che va oltre le macro-tendenze per esplorare 13 settori merceologici, offrendo un panorama molto preciso dei diversi comportamenti d’acquisto degli italiani tra priorità irrinunciabili, come la cura di sé, spese posponibili e beni sostituibili” dichiara Paola Mattioli, nuova Research and communication director di GS1 Italy.
Bricolage, il calo più marcato
Il bricolage chiude il 2025 con una flessione delle vendite a valore del 2,1%, il dato più negativo tra i 13 comparti monitorati. Resta comunque il quarto comparto del Non Food per giro d’affari, alle spalle di elettronica di consumo (22,5 miliardi di euro), abbigliamento e calzature (21,6 miliardi) e mobili e arredamento. Insieme questi quattro settori superano i 10 miliardi ciascuno e concentrano il 64,9% del mercato.
Secondo l’Osservatorio il bricolage, come i mobili, prosegue la fase di debolezza già osservata negli anni precedenti, “probabilmente anche in relazione al rallentamento della spesa collegata alla casa e al progressivo esaurimento degli effetti dei bonus edilizi”.
Mobili in lieve calo, casalinghi in crescita
Mobili e arredamento, terzo comparto del Non Food, segnano un -0,5%. Lo speciale rileva che in questo comparto l’eCommerce continua a crescere, che aumenta il ricorso all’usato e al ricondizionato e che i consumatori preferiscono prodotti più versatili e meno legati all’effetto moda.
Tra le leve dei negozi specializzati vengono citati i progetti di arredamento su misura offerti dai mobilieri. Da segnalare anche l’aumento della spesa destinata agli arredi per soggiorno, sala da pranzo e spazi outdoor, che lo studio collega al desiderio di un ambiente domestico confortevole insieme alla cura del verde.
I casalinghi crescono dell’1,2% e il tessile casa dello 0,5%. In entrambi, come nell’elettronica di consumo, la scelta è fortemente influenzata dalla durata e dalla sostenibilità dei beni. Nei casalinghi, inoltre, i negozi specializzati che si propongono come luogo di scelta guidata, assistenza e consulenza riescono a far crescere il fatturato annuo.
Riparazione, identità e AI
Lo speciale “Le tendenze del Non Food, edizione 2026”, che accompagna lo studio e individua sette tendenze trasversali, chiama in causa il bricolage in più punti. Il primo riguarda il passaggio dall’effimero al durevole. La cultura del “fix first” e quella del “right-to-repair”, sostenute dal quadro normativo europeo sul diritto alla riparazione, rispondono alla domanda di consumatori che preferiscono prolungare la vita degli oggetti piuttosto che sostituirli. Va detto che, sempre secondo lo speciale, second hand, ricondizionato, noleggio, manutenzione e riparazione restano “territori ancora poco praticati dai retailer del Non Food presenti in Italia”.
Meno negozi, più periferia e outlet
Alla fine del 2025 risultano censiti quasi 34 mila punti vendita appartenenti a 340 gruppi del retail moderno non alimentare (specializzato e despecializzato), suddivisi in 19 comparti merceologici a cui le singole insegne vengono assegnate per prevalenza assortimentale. Questa base di dati viene classificata in sei tipologie di agglomerazioni commerciali, di cui l’Osservatorio Non Food misura le performance di vendita.
Il commercio urbano centrale resta l’agglomerazione più significativa, con il 43,0% dei punti vendita totali, ma continua a perdere negozi (-1,0% rispetto al 2024). Trend negativo anche per i centri commerciali, seconda tipologia per peso, la cui rete è calata dell’1,3% e la cui quota è scesa al 40,1%, e per i parchi commerciali, che hanno perso lo 0,6% dei punti vendita fermandosi al 5,6% di quota.
In espansione appare invece il commercio nelle aree urbane periferiche, che nel 2025 ha visto aumentare del 2,6% il numero dei punti vendita arrivando al 6,3% del totale. La miglior performance è quella dei factory outlet, cresciuti del 5,7% e saliti al 4,1% di quota. Chiudono la mappatura gli altri poli, che detengono solo l’1,2% di quota ma che nel 2025 hanno ampliato del 4,7% il numero dei punti vendita.
L’AI entra nel processo d’acquisto
L’edizione 2026 approfondisce anche l’impatto dell’intelligenza artificiale, con un’indagine condotta da Metrica Ricerche per GS1 Italy su 1.000 consumatori.
L’83,5% degli italiani usa abitualmente strumenti di AI generica, ma solo il 49,2% li ha impiegati per acquistare beni non alimentari, soprattutto nella fase di pre-acquisto per confrontare prezzi e schede tecniche. Tra i Millennials gli acquisti supportati dall’AI registrano picchi anche in mobili e arredamento e casalinghi. L’AI agentiva, in grado di acquistare in autonomia, è nota al 52,8% del campione ed è stata usata dal 28,9%.
Nota metodologica. L’Osservatorio viene aggiornato annualmente coinvolgendo partner come TradeLab per l’elaborazione dei risultati finali che si basano sui dati rilevati dalle più note e affidabili fonti informative (come Istat, Sita Ricerca, NielsenIQ, Gfk).
Facci sapere cosa ne pensi